06 октября 2026
59
поделитесь с друзьями
Новая семейная ипотека: как изменения повлияют на рынок жилья в России
В сюжетах:
Из-за изменения условий госпрограммы выдачи семейной ипотеки снизятся на 10–40%, часть семей откажется от покупки квартир и переориентируется на рынок ИЖС или аренды. Из-за этого аренда жилья может подорожать, однако цены на новостройки вряд ли вырастут
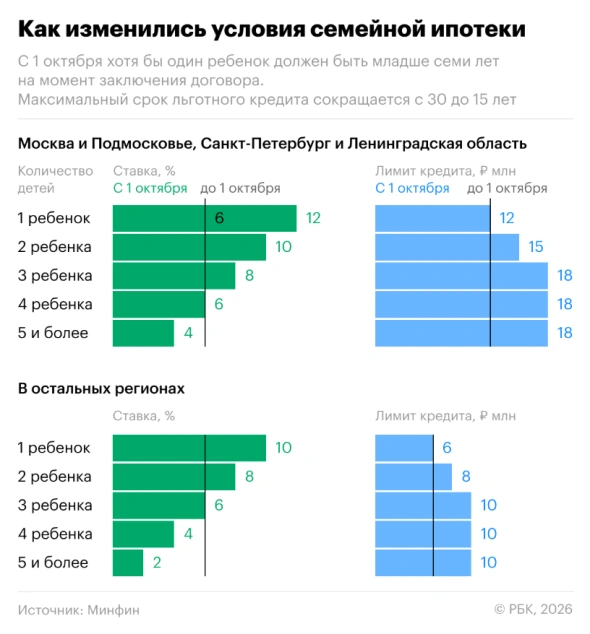
С 1 октября в России вступили в силу новые условия семейной ипотеки. С одной стороны, они расширили возможности для покупки жилья: лимиты кредитования для большинства семей выросли. С другой стороны, условия стали жестче. Максимальные сроки кредитов всем сократили вдвое, а ипотечные ставки для самой многочисленной части семей с детьми увеличили.
Вместе с опрошенными экспертами «РБК Недвижимость» рассказывает, как изменения самой популярной в России ипотечной программы повлияют на выдачу ипотеки, спрос и цены на жилье.
Сильное влияние семейной ипотеки
Более половины всех ипотечных выдач стабильно приходятся на ипотеку с господдержкой. Например, за январь—август 2026 года, по данным «Объединенного кредитного бюро» (ОКБ) из 3 трлн руб., выданных россиянам в качестве жилищных кредитов, около 1,8 трлн руб. пришлось на льготную ипотеку. При этом около 90% льготных кредитов, по данным «Дом.РФ» — это семейная ипотека, самая популярная из программ с господдержкой в России. За все время существования этой программы по семейной ипотеке в России было выдано свыше 2,1 млн жилищных кредитов.
Жилья с использованием ипотеки в России покупается очень много. Например, в первой половине 2026 года доля ипотечных сделок в структуре всех сделок с первичным и вторичным жильем в России составила 43%. Конкретно на рынке новостроек эта доля еще выше. В Москве, например, в августе этого года 60% квартир в новостройках были приобретены с использованием жилищных кредитов. В других городах, где элитных новостроек не так много (в кредит их покупают не часто), доля ипотеки в сделках с первичным жильем еще более существенная.
Из этих цифр следует, что любые перемены условий семейной ипотеки оказывают сильное влияние не только на рынок ипотеки, но и на рынок жилья в целом. Такое уже наблюдалось с февраля, когда в этом году в первый раз были ужесточены условия госпрограммы (тогда был введен принцип «одна ипотека на одну семью» вместо «одна ипотека в одни руки»). Вторые за год изменения вступили в силу с 1 октября. Они более существенные, чем предыдущие, поэтому их влияние будет еще более выраженным, прогнозируют эксперты, опрошенные редакций «РБК Недвижимость».
Несмотря на ужесточение, семейная ипотека еще долго будет популярной
«Даже с учетом повышения ставок семейная ипотека останется выгоднее рыночной еще как минимум в течение одного-полутора лет с учетом замедления темпов смягчения денежно-кредитной политики», — прогнозируют в «Эксперт РА». С 1 октября максимальные ставки по семейной ипотеке составляют 12% годовых, в то время как по рыночной ипотеке, по данным Единой информационной системы жилищного строительства (ЕИСЖС), они выше 18%.
Выдача семейной ипотеки снизится на 10–40%
С вступлением в силу новых условий программы семейную ипотеку ожидает спад, консолидированно прогнозируют опрошенные «РБК Недвижимостью» эксперты, хотя снижение оценивают в разных диапазонах. «Грубо можно оценить это снижение в 15–30%. Эффект, по-видимому, начнет проявляться уже с октября», — прогнозирует аналитик ФГ «Финам» Игорь Додонов.
По предварительным оценкам агентства НКР выдачи семейной ипотеки могут упасть на 20–30% и влияние изменений программы проявится до конца года. По мнению завкафедрой ипотечного кредитования Финансового университета Александра Цыганова, спад может составить 10–25%.
Ряд экспертов предвидят еще более существенное падение. «Выдачи по льготным программам могут значимо снизиться (на 30–40%) в течение двух-трех месяцев после введения изменений, поскольку часть спроса будет с опережением реализована из-за «эффекта дедлайна» перед планируемыми новациями, после чего стабилизируются», — полагает директор по рейтингам кредитных институтов агентства «Эксперт РА» Екатерина Щурихина. в «Эксперт РА».
Спрос на жилье переструктурируется
Для всех семей, кроме тех, где растет один ребенок, максимальные суммы кредитов по семейной ипотеке с 1 октября увеличены. Теоретически это могло бы стимулировать покупку более просторного жилья, говорит Игорь Додонов. Однако эта возможность будет сильно ограничена двойным сокращением максимального срока льготного кредитования, а также существенным ростом ставок по семейной ипотеке для семей с одним-двумя детьми. А таких семей в России большинство и именно они формируют основной спрос на жилье, отмечают эксперты.
Сколько в России семей с детьми
По данным вице-премьера Татьяны Голиковой, в России насчитывается около 16 млн семей с детьми. Около 3 млн из них — это многодетные семьи (с тремя и более детьми). Все остальные (88% по оценкам ФГ «Финам») — это семьи с одним-двумя детьми. Причем более половины всех семей воспитывают лишь одного ребенка, уточняют в «Эксперт РА».
Чтобы спрос на жилье рос или хотя бы оставался стабильным, ежемесячные ипотечные платежи должны находиться на комфортом уровне. В Москве, например, как поясняет Александр Цыганов, медианная зарплата молодых специалистов с одним-двумя детьми составляет 110–130 тыс. руб. в месяц, а посильный для многих семей платеж — 40–60 тыс. руб. в месяц. Однако из-за изменения условий семейной ипотеки платежи вырастут, что приведет к переструктурированию спроса на жилье.
«Для соответствия риск-политикам банков, в том числе — в условиях действующих макропруденциальных лимитов на кредитование заемщиков с высокой долговой нагрузкой, получатели семейной ипотеки будут вынуждены выбирать жилье более низкого ценового сегмента, в более удаленной локации или меньшей площади, либо вносить существенный первоначальный взнос (от 40–50%)», — говорит Екатерина Щурихина. «Для Москвы это означает рост интереса к локациям Новой Москвы и Подмосковья без линий традиционного метро и даже в отдалении от станций пригородных электричек», — поясняет Цыганов.
Часть семей с одним или двумя детьми может и вовсе отказаться от покупки жилья, считает основатель bnMAP.pro Ирина Доброхотова. «Особенно ощутимым этот эффект может оказаться в регионах, где даже изменение ставки на несколько десятых процентного пункта существенно увеличивает нагрузку на семейный бюджет и способно сделать ежемесячный платеж недоступным», — говорит она.
Кроме того:
- часть спроса может перейти на вторичный рынок, добавляет Цыганов;
- а еще некоторая часть — на рынок ИЖС, поскольку ставки по семейной ипотеке на строительство частных домов абсолютно для всех семей сохранены на уровне 6%, поясняет заместитель руководителя ипотечного департамента федерального агентства недвижимости «Этажи» Татьяна Решетникова.
Жилье вряд ли подорожает, но арендные ставки могут вырасти
Глава Центробанка Эльвира Набиуллина не раз обращала внимание на сильный рост цен на жилье, вызванный широким распространением льготных ипотечных программ. В большей степени это касалось периода действия всеобщей льготной ипотеки (она завершилась в 2024 году). Однако свою роль оказали и длительно не меняющиеся условия семейной ипотеки, которые до 1 октября были едиными для всех семей. Теперь ситуация принципиально другая — программа стала более адресной, нацеленной на семей с тремя и более детьми, говорит Цыганов. Поэтому рост цен на жилье она едва ли спровоцирует, резюмирует эксперт.
«Цены растут, как правило, из-за повышенного спроса и роста себестоимости. Поскольку спрос, скорее всего, упадет, то при условии сохранения текущего уровня предложения недвижимости цены будут меняться пропорционально изменению себестоимости. В теории застройщики могут существенно сократить предложение, что может обернуться опять повышенным ростом цен. Однако не у всех может хватить запаса прочности для продолжительного торможения продаж, кроме того есть риск потерять часть доли рынка», — поясняет директор группы корпоративных рейтингов агентства НКР Александр Диваков.
Многодетные семьи становятся для рынка более привлекательной категорией покупателей (для них сейчас наилучшие условия по ипотечным ставкам и наибольшие лимиты кредитов). Но они вряд ли окажут существенное влияние на ценообразование на жилье. «Это небольшая часть платежеспособной аудитории, поэтому компенсировать за ее счет возможное сокращение спроса со стороны семей с одним и двумя детьми будет крайне сложно», — уточняют в bnMAP.pro.
Если особого влияния на цены на жилье из-за изменения условий семейной ипотеки эксперты на ожидают, то на рынке аренды эти перемены могут отразиться. «Часть спроса уйдет на рынок аренды жилья, что может привести к повышению арендных ставок», — прогнозирует Цыганов.
Что может измениться для девелоперов
Ирина Доброхотова, основатель bnMAP.pro:
— Для девелоперов ужесточение условий семейной ипотеки означает необходимость еще более тщательно работать с потенциальным покупателем. В проектах, где значительная доля продаж приходится на семейную ипотеку, может снизиться конверсия, прежде всего среди семей с одним ребенком, для которых новый размер ежемесячного платежа окажется слишком высоким.
Девелоперам, вероятно, придется активнее применять инструменты поддержки спроса — например, самостоятельно субсидировать ставку для семейных покупателей или придумывать другие механизмы снижения финансовой нагрузки.
Источник:
Разместил: Редактор
Автор: Наталия Павлова-Каткова
Похожие новости